
韩国人从中国网购金额首破万亿韩元,中国人从韩网购却创8年最低
据韩国统计局的数据显示,今年上半年,韩国消费者通过网上平台等渠道从中国直接购买的商品金额达到了1.4万亿韩元(约合54.68亿元人民币),这是首次突破1万亿韩元大关。这一数字较去年同期的6808亿(约合37亿元人民币)韩元增长了106%,接近去年全年的1.49万亿韩元。预计今年从中国直接购买的商品进口额将超过2万亿韩元(约合108亿元人民币)。
速卖通深受韩国消费者欢迎
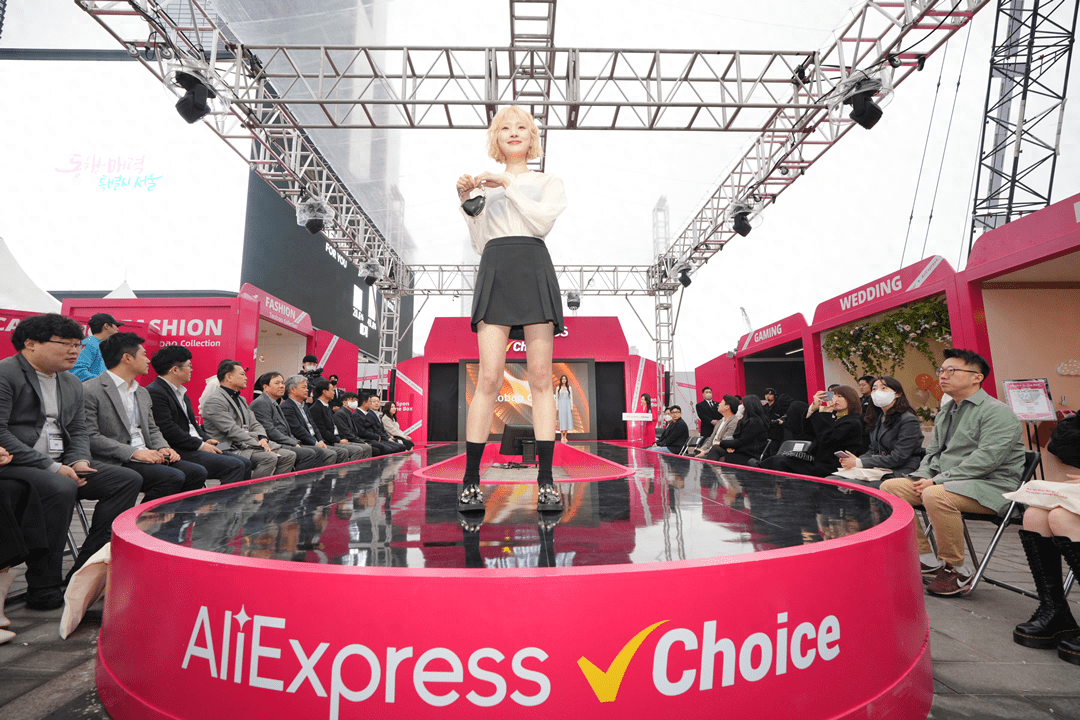
今年3月,中国网购巨头阿里巴巴旗下的全球电商平台速卖通(AliExpress)透露,2023年春季,韩国消费者最青睐的跨境购物商品是淘宝精选的女装、艺术玩具、露营用品、游戏配件、咖啡机和吸尘器等小型家电,以及订制汽车配件。
与此相反,中国消费者在韩国网购平台上的消费模式相对稳定,今年上半年的总额为4510亿韩元。这一数字仅占从中国到韩国的直购总额的32%。而且,与去年同期相比,下降了40%,创下了八年来的最低点。
中国已经成为全球直购领域的主导力量。根据韩国海关的数据,全球直购采购支出已经从2018年的27.5亿美元增长到2022年的47.3亿美元,其中中国占有36%的份额。
韩国在对华出口方面也面临着自身的挑战,受到经济增长放缓、中美贸易摩擦以及影响韩国企业的监管不确定性等因素的影响。韩国主要的零售商如乐天购物和易买得,以及美容公司如爱茉莉太平洋和LG生活健康,不得不退出或缩减在中国市场的业务。这样的局面,加上中国对韩国商品购买量的萎缩,加剧了中韩之间的贸易失衡。
韩国电商品牌Gmarket
相反,中国正在积极进军韩国直接购买市场,以速卖通为先驱。自2018年在国内推出以来,速卖通就通过一系列积极的营销策略吸引了韩国消费者,包括聘请韩国动作片明星马东锡(Don Lee)为品牌代言人,并提供五天免费送货等诱人条件。今年3月,速卖通公布了一项针对韩国市场的1000亿韩元投资计划。这一策略取得了成效,根据行业追踪机构WiseApp的数据,速卖通在今年上半年是韩国排名第五位的应用程序。其8月份的月活跃用户数达到552万人,并在购物应用程序排行榜中攀升至第四位,仅比韩国第一大电商平台Gmarket少了53万用户。
此外有关阿里巴巴集团考虑收购韩国11st(11街)的传言,也引发了韩国零售业对中国在零售领域影响力日益增长的担忧。11街是韩国网上购物市场的第四大平台,其交易额为10.5万亿韩元,月用户数排名第二。一旦成功收购,阿里巴巴将占据韩国网上零售市场的主导地位,远远超过其目前的角色。
除了阿里巴巴,中国另一家电商巨头拼多多近期也进入了韩国市场,中国网购平台或许将在韩国展开新一轮的厮杀。
多家中国电商巨头进入韩国
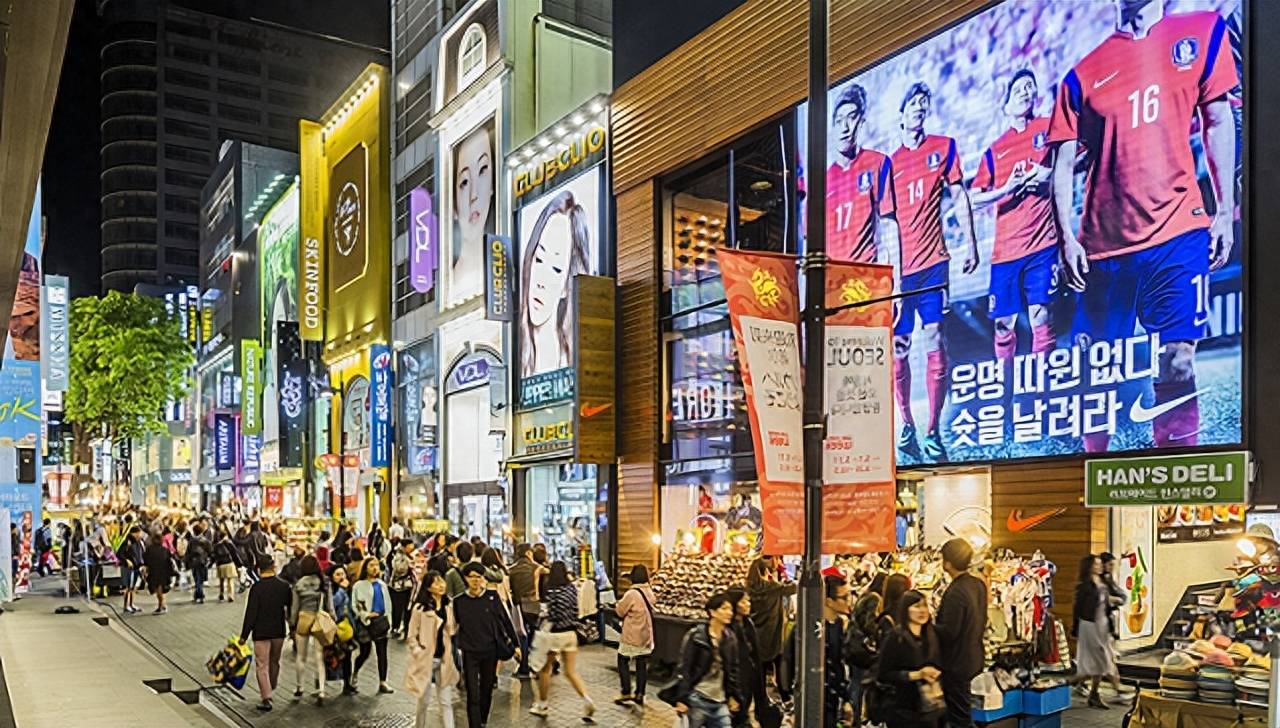
中国电商巨头盯上韩国的原因是,韩国是全世界第五大电商市场,2022年,韩国电商以1429.2万亿美金的销售额,排名世界第五,排在前面的国家分别是中国、美国、英国、日本。韩国消费者对于跨境购物也有着较高的需求和偏好,2020年,来自外国零售网站的在线购物达到35亿美元,同比增长了12.9%。因此,韩国市场对于中国网购平台来说,是一个具有巨大潜力和吸引力的市场。
从竞争格局的角度来看,韩国电商市场并没有绝对的强者,而是由多个平台分割和争夺。韩国的电商品牌包括以搜索引擎起家的Naver;其次是新世界百货的(SSG.COM + Gmarket global);号称韩国第二大的在线零售商的Coupang;乐天集团的Lotte ON;SK公司的11街。这些电商平台之间也在不断进行合并、收购、投资等动作,以扩大自己的市场份额和影响力。中国网购平台在韩国展开新一轮的厮杀,也是为了抢占这个多元化和分散化的市场。
从消费者需求的角度来看,韩国消费者在网购时比较关注价格、产品质量、优惠券等因素。他们也会通过社交媒体资源获取信息,并受到明星、网红、潮流KOL等的影响。韩国消费者最受欢迎的跨境电商类别包括服装与时尚、食品与饮料、消费电子产品、家居用品和化妆品。中国网购平台在韩国展开新一轮的厮杀,也是为了满足这些韩国消费者需求,并提供更优质的服务和体验。
中国网购平台在韩国展开新一轮的“厮杀”,既反映了中国网购平台的全球化战略和雄心,也韩国电商市场的成熟度和活力,韩媒称,预计在中国大放异彩的阿里和拼多多也将为韩国电商市场带来新一轮洗牌。