
超长黄金周旅游热度提前释放 需警惕酒店复苏“虚火”
核心内容
文化和旅游部数据显示,2023年上半年国内旅游总人次23.84亿,同比增长63.9%;国内旅游收入2.30万亿元,同比增长95.9%。在各种旅游需求中,酒店住宿行业的火爆程度最高,在暑期及黄金周等热门旅游季,酒店业价格普涨,受到资本关注。
RCC瑞达恒研究院认为,随着收入结构变化、消费升级观念的发展,酒店业正在向中高端、连锁化模式发展,在本轮周期中,头部酒店管理平台逆势扩张和集中度的大幅提升,迎来发展利好。虽然酒店住宿需求呈现整体增长态势,但是商务客人比重有所下降,酒店的会展中心、会议室等业务依然需求不足,需要注重当前产业背后反应的需求结构性的变化。
超长黄金周旅游热度提前释放,酒店住宿价格普涨
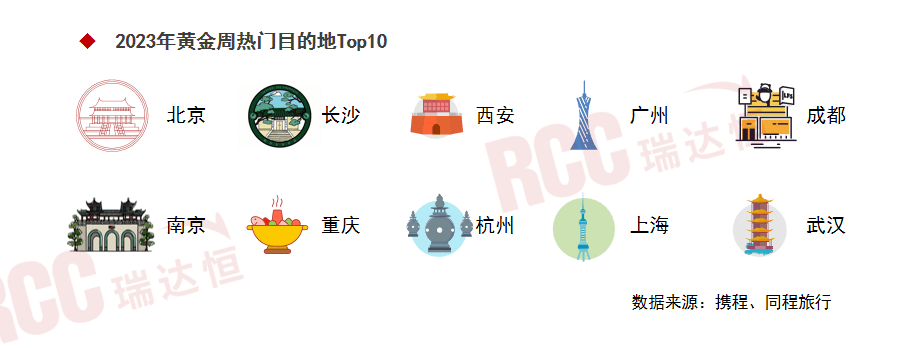
随着“中秋+国庆”超长黄金周的放假安排公布,国庆出游需求热度再次上扬。在各种旅游需求中,酒店住宿行业的火爆程度最高。携程数据显示,截至8月30日,假期境内酒店市场搜索热度已达2022年“十一”同期4倍以上,相较2019年“十一”同期增长近120%。百度搜索指数、微信指数等都显示,近一周时间,国庆酒店相关搜索热度高于平均搜索热度。结合携程、同程旅行数据,上海、北京、杭州、成都、广州、西安、重庆、深圳、南京、长沙跻身今年黄金周热门目的地Top10,热门旅游景点附近的各类酒店价格普遍将上涨2-3倍。
酒店产业全面复苏,中高端酒店迎来利好机会
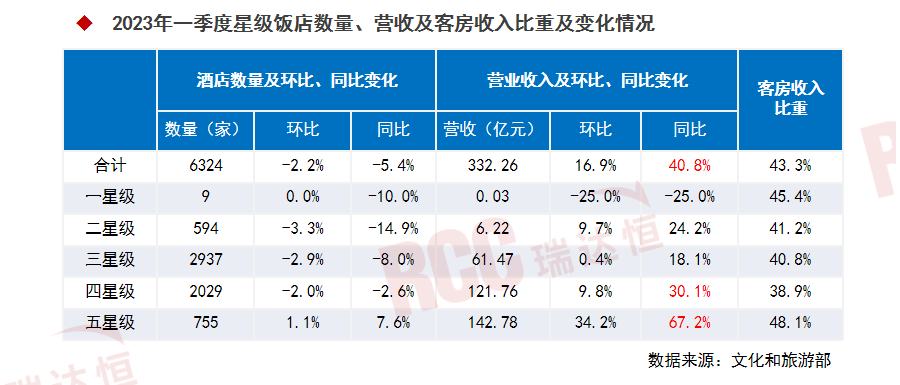
文旅部数据显示,2023年一季度全国星级酒店数量6324家,营业收入332.26亿元,营收季环比增长16.9%,较去年同期增长40.8%,客房收入比重增至43.3%。RCC瑞达恒研究院发现,星级饭店的产业结构正在向中高端发展,具体表现为,产业结构由过去的二星级和三星级为主,转变为以三星级和四星级为主;同时,五星级饭店增幅明显(同比增长7.6%)。
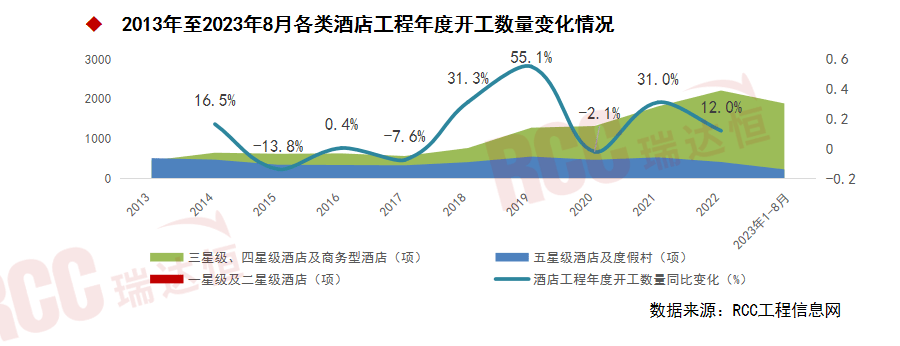
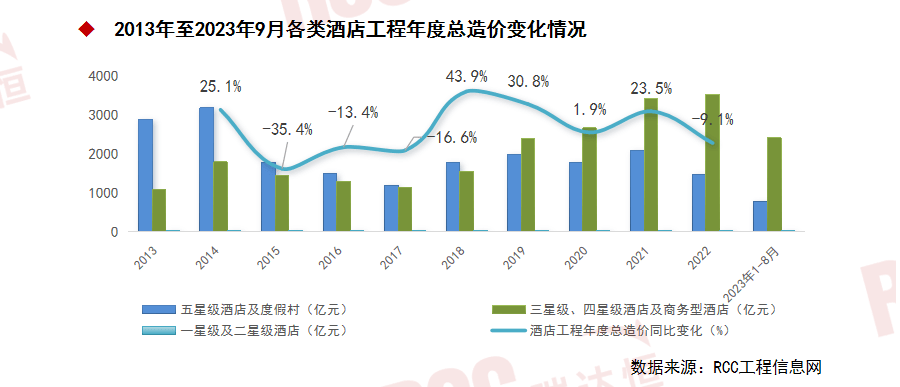
RCC工程信息网的酒店工程开工数据也反映了酒店业结构转型问题。2013年至今,酒店工程总体呈现波动增长趋势。2019年各类酒店开工数量为1830项,增速达到峰值55.1%。其中,三星级、四星级及商务型酒店增幅最高;五星级酒店及度假村开工量基本平稳,年均开工量438.4项;一星级及二星级酒店开工数量极少,年均仅1.3项。
RCC工程信息网数据显示,近十年酒店工程总造价基本保持增长态势。受到疫情影响,2022年的工程总造价下降9.1%。疫情对酒店行业造成了重创,也形成机会分化。三星级、四星级酒店及商务型酒店年度开工总造价持续增长,在2020年、2021年和2022年疫情期间,依然有11.8%、28.1%和3.6%的增长。
酒店集团业绩有所回升,建议警惕酒店复苏“虚火”
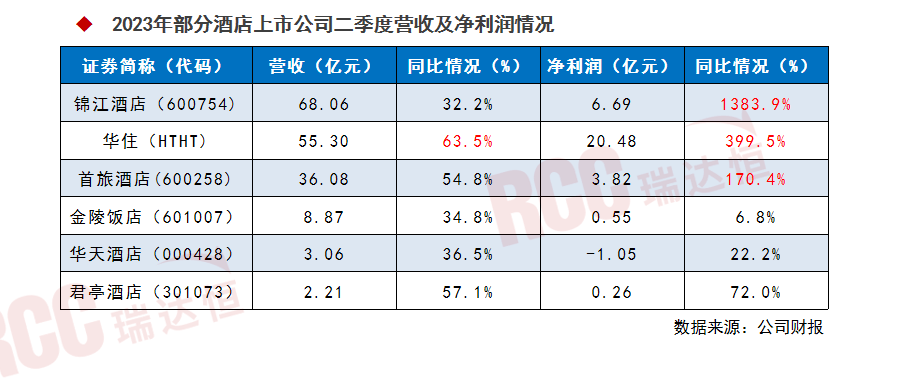
在旅游业持续回暖下,酒店类上市公司业绩得到修正,各大酒店集团的业绩整体有所回升。根据部分上市公司2023年二季度财务数据,酒店集团的营业收入和净利润均呈现大幅增长,其中锦江酒店净利润同比增长1383.9%,华住营收同比增长63.5%。虽然华天酒店依然处于亏损阶段,但营收和净利润增幅均有大幅提升。
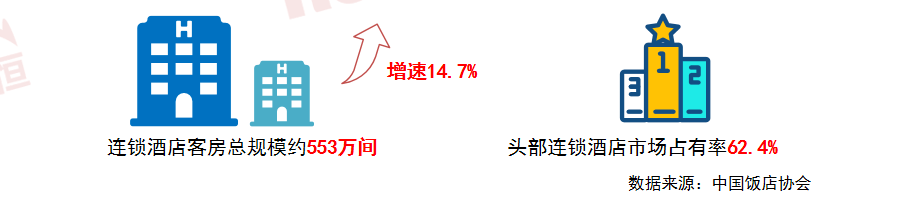
中国饭店协会数据显示,截至2022年12月31日,我国连锁酒店客房总规模将近553万间,同比增长81万余间,同比增长14.7%。在连锁酒店市场中,头部企业增长较快,占据较强的主导力量。数据显示,2022年规模前十的酒店集团客房规模在连锁酒店市场占有率为62.4%,进一步巩固和扩大了大型酒店集团的市场优势。
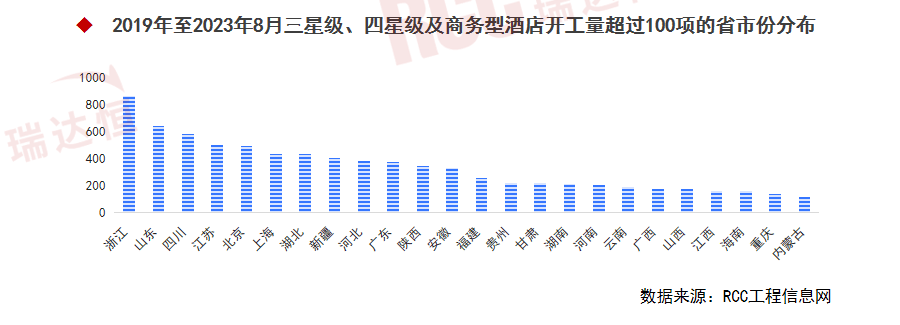
从城市角度看,一线城市酒店客房数约占9.4%,副省级城市及省会城市酒店客房数约占29.5%。结合RCC工程信息网数据来看,近五年我国内地有24个省份的三星级、四星级及商务型酒店开工数量超过100项,其中,数量前五的省市分别为浙江(863项)、山东(638项)、四川(579项)、江苏(497项)和北京(489项)。
随着疫情影响的消退,酒店行业呈现全面复苏状态。在本次行业周期中,酒店产业向中高端、连锁化发展的趋势明显,精选服务和中高端有限服务酒店迎来发展契机,龙头酒店连锁集团有望充分受益于行业连锁化红利。RCC瑞达恒研究院也发现,当前商务住宿、会展及商务会议等需求依然疲弱,酒店行业及相关供应商需要警惕酒店住宿价格短期暴涨隐藏的结构性需求变化,及时结合产品调整发展策略。
上一篇:迷人的山间度假:逃离至宁静之巅
下一篇:漂浮天堂:体验极致的邮轮目的地